

Поиск по сайту
- Анализ наилучшего использования и развития земельных участков и объектов недвижимости
- Разработка концепции коммерческой инфраструктуры в жилом комплексе
- Разработка концепции жилого комплекса. Квартирография. Прогноз цен и темпов продаж.
- Исследование и мониторинг рынка жилой недвижимости
- Управление коммерческой недвижимостью в жилом комплексе
- Разработка концепции торгового центра
- Брокеридж – поиск и подбор арендаторов
Исследования
17.09.2026
Туризм и гостиничный рынок Перми: текущее состояние, динамика и перспективы развития
Аналитики IDEM-консалтинг оценили развитие рынка гостиничной недвижимости в г. Пермь
Резюме исследования
Гостиничный рынок Перми входит в новый цикл развития: рост внутреннего туризма, накопленный дефицит качественного предложения и государственная поддержка формируют условия для заметного увеличения номерного фонда в ближайшие годы. При этом рынок остается ограниченным по емкости, поэтому основной вопрос для новых проектов — не наличие формального дефицита гостиниц, а правильный выбор продукта, масштаба и локации.
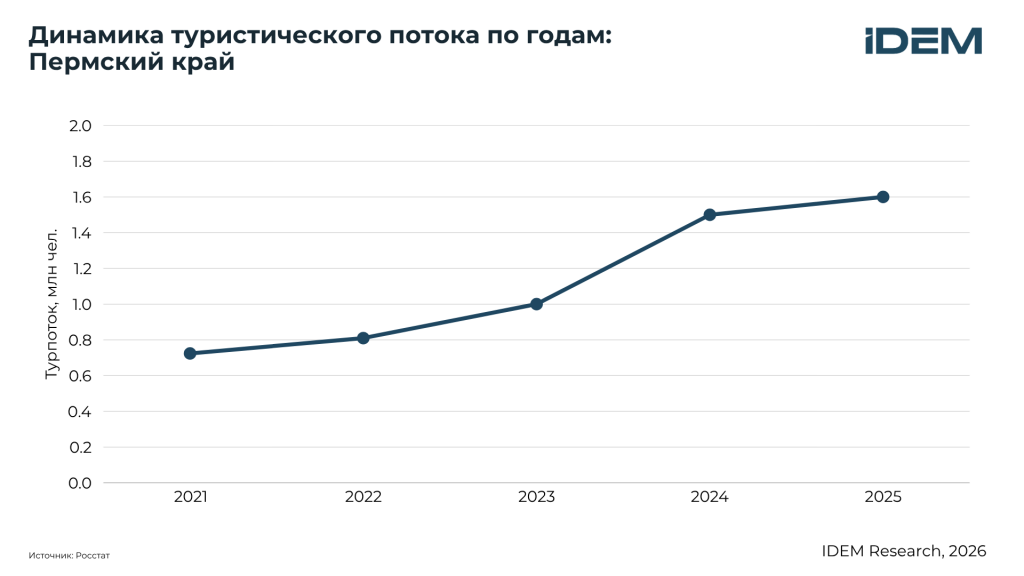
Туристический поток в Пермский край в 2025 году достиг 1,6 млн человек, увеличившись примерно на 20% относительно 2023 года. Около 98% туристов составляют граждане России, что подтверждает преимущественно внутренний характер туристического спроса.
При этом структура спроса в регионе и Перми существенно различается. Для Пермского края значимую роль играют природный, культурный, этнографический и санаторно-курортный туризм. В Перми спрос на размещение в большей степени формируется деловыми поездками, корпоративными мероприятиями и транзитным потоком. В результате городской гостиничный рынок в меньшей степени зависит от сезонности, чем туристические дестинации края.
На конец 2025 года в Перми функционировало 134 коллективных средства размещения (КСР) с совокупным номерным фондом 3 923 номера и 8 719 мест. При этом официально классифицированные гостиницы категорий 3–5* составляют около 24% КСР по количеству объектов, но концентрируют около 44% номерного фонда.
Это принципиально важный результат: рынок качественного размещения уже занимает значительно большую долю по номерному фонду, чем по количеству объектов. Следовательно, оценивать дефицит предложения только по числу гостиниц некорректно.
По оценкам IDEM и на основе выборочных данных управляющих компаний, загрузка качественных КСР категории 3–5* составляет порядка 55–65%. Такой уровень указывает на наличие устойчивого спроса на современное гостиничное предложение, однако не означает, что рынок способен поглотить любой объем нового ввода.
До 2030–2031 гг. заявлен ввод около 630 новых номеров, преимущественно в гостиницах категории 4* и сервисных апартаментах. Среди крупнейших проектов — AZIMUT на 198 номеров, Hampton by Hilton на 130 номеров, расширение RoSel Hill на 59 номеров, а также сервисные апартаменты в составе крупных многофункциональных комплексов.
На этом фоне рынок может столкнуться с локальным превышением предложения над спросом. Расчетная дополнительная емкость оценивается до 400 номеров (при умеренном сценарии динамики турпотока), тогда как заявленный объем ввода уже составляет около 630 номеров без учета части проектов сервисных апартаментов.
Таким образом, перспективность рынка сохраняется, но инвестиционный тезис меняется:
В Перми существует потенциал для новых гостиничных проектов, однако успешность проекта будет определяться не самим фактом дефицита качественного номерного фонда, а точностью выбора локации, масштаба, категории, ценового позиционирования и продуктовой концепции.
Ключевые выводы IDEM:
-
Пермь входит в новый цикл расширения и обновления гостиничного предложения.
-
Основной спрос в городе формируется не столько туристами, сколько деловыми, корпоративными и транзитными потоками.
-
Качественный сегмент составляет небольшую долю (44% номерного фонда) и сосредоточено всего в 24% отелях.
-
Центральная часть города уже является сформированным гостиничным кластером: около 75% качественного номерного фонда сосредоточено в центральной части Перми.
-
Наиболее перспективным с точки зрения рыночного потенциала остается сегмент 4, однако именно здесь в ближайшие годы ожидается значительный объем нового предложения.
-
Заявленный объем ввода превышает расчетную дополнительную емкость рынка, что повышает требования к качеству новых проектов.
-
Рынок профессиональных сервисных апартаментов находится на ранней стадии формирования и может представлять потенциальную нишу, но требует отдельной проверки модели спроса и инвестиционной концепции.
Туристический поток Пермского края растет, однако его структура важнее абсолютного объема
Туристический поток Пермского края в 2025 году достиг 1,6 млн человек, увеличившись примерно на 20% относительно 2023 года.
При этом структура турпотока остается преимущественно внутренней: около 98% туристов — граждане Российской Федерации.
Средняя продолжительность пребывания туриста в регионе составляет около 4,2 суток, а в санаторно-курортных учреждениях достигает 8,2 суток.
Продолжительность поездки существенно зависит от типа туристического продукта. Рекреационный и санаторно-курортный туризм способен формировать более длительное пребывание, тогда как деловые поездки и поездки выходного дня, как правило, короче.
Пермский край обладает разнообразным туристическим предложением: природные достопримечательности, горнолыжные центры, снегоходные маршруты, культурные и этнографические объекты. Сезонность регионального туризма выражена: пики спроса приходятся как на летние месяцы, так и на январь–февраль.
Денис Зыков, руководитель отдела стратегического консалтинга IDEM:
 Рост турпотока является фундаментально положительным фактором для гостиничного рынка края, однако переносить темпы роста регионального туризма непосредственно на Пермь некорректно.
Пермь выполняет функцию административного, делового и транспортного центра региона. Поэтому гостиничный спрос города определяется иной структурой факторов, чем спрос на курортные и туристические территории края.
Для оценки новых гостиничных проектов в Перми необходимо анализировать не столько общий туристический поток Пермского края, сколько реальные источники спроса в городской агломерации: деловой туризм, корпоративные мероприятия, транзит, мероприятия, MICE и локальный внутренний туризм.
Городской гостиничный спрос менее подвержен сезонности
В отличие от туристических территорий Пермского края, гостиничный рынок Перми в значительной степени опирается на:
-
деловые поездки;
-
корпоративные мероприятия;
-
MICE;
-
транзитный поток;
-
административные и деловые функции города.
Это снижает зависимость рынка от выраженных туристических пиков. Для гостиничного бизнеса такая структура спроса является существенным преимуществом: равномерность загрузки на протяжении года снижает сезонный операционный риск.
При этом деловой характер спроса означает повышенную зависимость гостиниц от экономической активности, инвестиционного цикла, корпоративных бюджетов и количества деловых мероприятий.
Денис Зыков, руководитель отдела стратегического консалтинга IDEM:
Главное преимущество Перми как гостиничного рынка — не масштаб туристического потока сам по себе, а наличие нескольких независимых источников спроса.
Для нового объекта это означает необходимость формировать концепцию не вокруг абстрактного «туристического потока», а вокруг конкретной структуры клиентов. Наиболее устойчивыми будут проекты, способные одновременно работать с несколькими сегментами спроса: корпоративным, деловым, транзитным, событийным и туристическим.
Рынок Перми структурно: много малых неклассифицированных объектов
На конец 2025 года в Перми функционировало:
-
Количество КСР: 134
-
Номерной фонд: 3 923 номера
-
Вместимость: 8 719 мест
-
Гостиницы 3-5*: 32 объекта
-
Доля гостиниц 3-5* в количестве КСР: около 24%
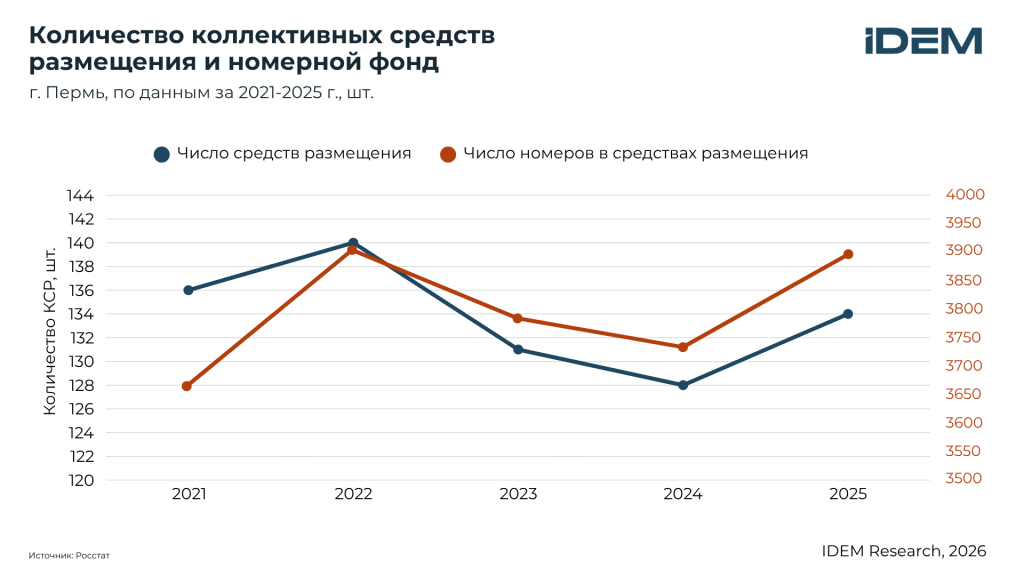
Количество КСР сокращалось в 2022–2024 гг. Преимущественно это связано с закрытием части объектов малых форматов по экономическим и процедурным причинам, связанным в том числе с государственной регистрацией средств размещения.
Структура рынка остается фрагментированной: около 76% объектов относятся к неклассифицированным средствам размещения либо категориям 1–2*.
Денис Зыков, руководитель отдела стратегического консалтинга IDEM:
Сокращение количества объектов не следует автоматически трактовать как сокращение гостиничного предложения. Для гостиничного рынка принципиально важно различать количество средств размещения и объем номерного фонда. Закрытие нескольких небольших объектов может практически не повлиять на совокупную емкость рынка, если одновременно сохраняется или увеличивается предложение крупных гостиниц.
Именно поэтому дальнейший анализ рынка Перми должен опираться прежде всего на номерной фонд, а не на количество объектов.
Качественные гостиницы формируют почти половину номерного фонда Перми
Согласно данным Единого реестра объектов классификации в сфере туристской индустрии, в Перми функционирует 32 гостиницы категорий 3–5*.
По количеству объектов их доля составляет около 24% КСР, однако в структуре номерного фонда качественный сегмент занимает около 44%.
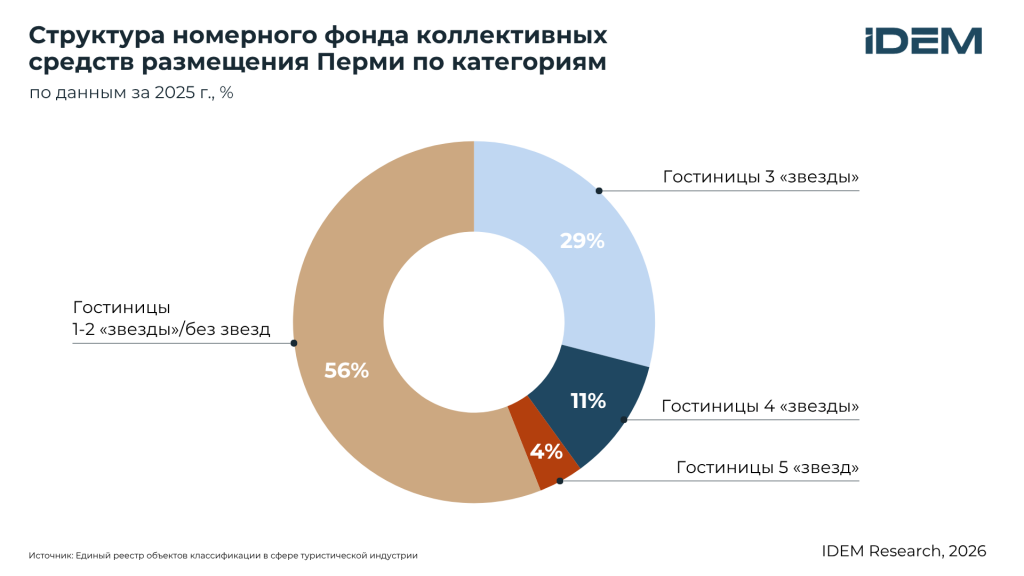
Таким образом, качественные гостиницы в среднем значительно крупнее остальных средств размещения. Это важный структурный показатель: рынок Перми уже имеет сформированное ядро профессионального гостиничного предложения, однако значительная часть общего количества объектов относится к малому и нижнему ценовому сегменту.
Денис Зыков, руководитель отдела стратегического консалтинга IDEM:
Формальный дефицит качественных гостиниц в Перми существует, но он существенно меньше, чем может показаться при анализе только количества объектов.
Качественные гостиницы категорий 3- 5* пока занимают относительно небольшую долю рынка Перми - около 24% от общего количества КСР, хотя на них приходится около 44% номерного фонда. Это свидетельствует о том, что профессиональный гостиничный сегмент уже сформировал значимую часть предложения, но в структуре рынка по-прежнему преобладают небольшие неклассифицированные объекты и средства размещения нижних категорий.
В целом, сохраняется потенциал дальнейшего роста качественного гостиничного предложения и постепенного замещения гостиничного фонда современными объектами. Однако, заявленный до 2030-2031 гг. объем нового строительства уже превысил расчетную дополнительную емкость рынка, поэтому развитие качественного сегмента будет происходить на фоне роста конкуренции.
Таким образом, наиболее успешными будут проекты, которые предложат современный продукт, соответствующий конкретным сегментам городского спроса, и смогут сформировать конкурентное преимущество относительно как действующих, так и заявленных гостиниц.
Гостиничный кластер Перми сосредоточен в центре города
Качественный гостиничный фонд распределен по территории города неравномерно.
Около 75% номерного фонда КСР центральной части Перми сосредоточено в центральной локации, формируя основное гостиничное ядро. Большинство гостиниц категорий 3–5* расположено в относительной близости от административного и делового центра.
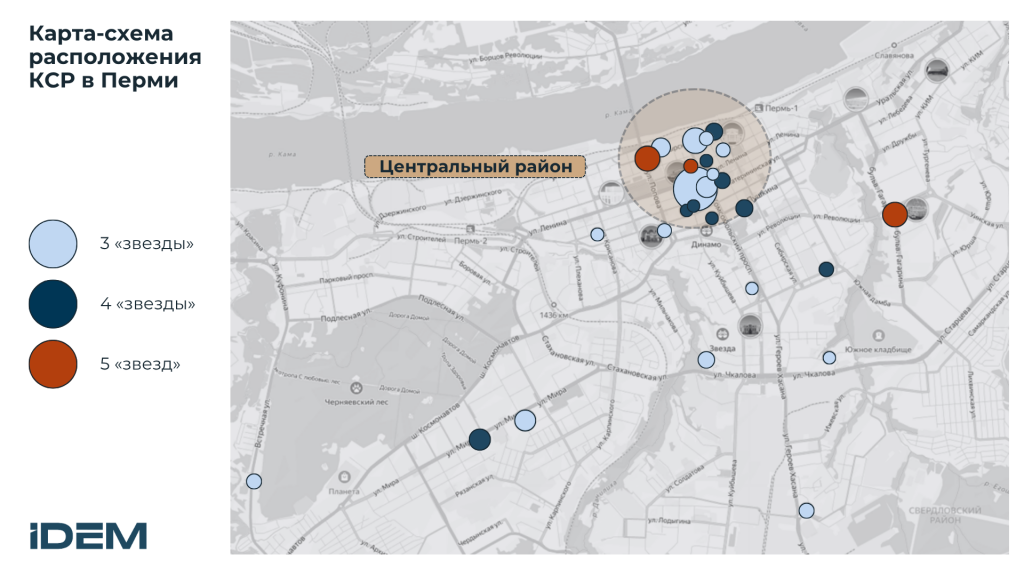
Центральная часть города одновременно концентрирует:
-
деловую активность;
-
административные функции;
-
основные точки притяжения;
-
значительную часть гостиничного предложения;
-
корпоративный спрос.
Денис Зыков, руководитель отдела стратегического консалтинга IDEM:
Центр Перми уже является зрелым гостиничным кластером. Высокая концентрация качественного фонда подтверждает востребованность центральных локаций, но одновременно означает повышенную конкуренцию.
Поэтому для нового проекта за пределами исторического центра критически важным становится наличие самостоятельного генератора спроса: делового кластера, транспортного узла, крупного МФК, объекта событийной инфраструктуры либо другого устойчивого источника размещения.
Загрузка качественных гостиниц находится на уровне, позволяющем говорить об устойчивом спросе
По оценкам IDEM и на основе выборочных данных управляющих компаний, фактическая загрузка качественных КСР категории 3–5* составляет порядка 55–65%. Для регионального рынка это является достаточно высоким уровнем и свидетельствует о наличии устойчивого спроса на качественное размещение.
При этом показатель следует интерпретировать с учетом источника и методологии: официальная статистика и данные операторов могут отличаться по составу объектов и методике расчета.
Денис Зыков, руководитель отдела стратегического консалтинга IDEM:
Текущий уровень загрузки подтверждает наличие рыночной базы для дальнейшего развития качественного гостиничного предложения, но не является доказательством неограниченной емкости рынка.
При вводе большого количества новых номеров загрузка существующих объектов и новых гостиниц будет зависеть от того, насколько быстро растет спрос. Поэтому ключевым показателем для прогнозирования является не текущая загрузка сама по себе, а соотношение темпов роста спроса и предложения.
Цена размещения определяется не только категорией гостиницы, но и качеством локации и продукта
Средний уровень стоимости размещения существенно различается по категориям:
-
Гостиницы 5*: диапазон стоимости 10200-16700 руб./сутки (при средней стоимости 13 733 руб.);
-
Гостиницы 4*: диапазон стоимости 7500-12000 руб./сутки (средняя стоимость — 9 932 руб.);
-
Гостиницы 3*: диапазон стоимости 3400-10400 руб./сутки (средняя стоимость — 5 826 руб.);
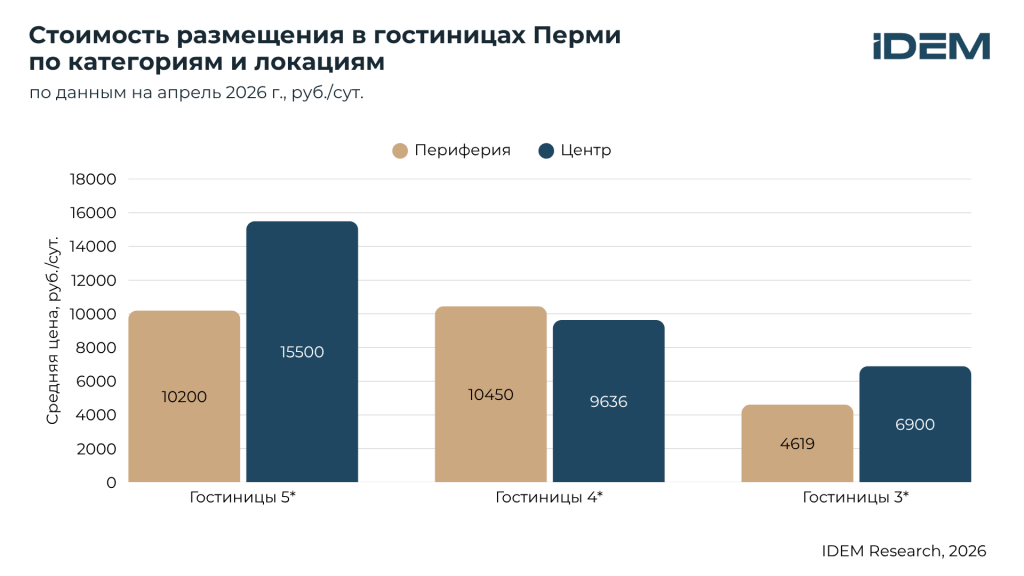
Рынок демонстрирует нелинейную зависимость между категорией гостиницы, локацией и ценой.
Для гостиниц 5* центральная локация формирует существенную ценовую премию — около 50%.
В сегменте 4* различия между центральными и периферийными объектами выражены значительно слабее.
Для гостиниц 3* центральное расположение обеспечивает ценовую премию порядка 50%, однако абсолютная разница в стоимости остается относительно небольшой.
Денис Зыков, руководитель отдела стратегического консалтинга IDEM:
Локация влияет на цену не одинаково во всех сегментах. Для 5* близость к центру является значимым фактором премиального позиционирования. В сегменте 4* влияние локации существенно слабее, что создает возможность конкурировать за пределами центра за счет продукта, сервиса и инфраструктуры.
Особенно важно, что транзитная локация сама по себе не гарантирует высокий ADR. Близость к вокзалу или магистрали не компенсирует недостаточное качество продукта.
Для девелопера это означает, что выбор участка должен осуществляться одновременно с выбором продуктовой концепции.
Сегмент 4* выглядит наиболее перспективным, но именно он будет испытывать наибольший рост конкуренции
Разница средневзвешенных цен между гостиницами 4* и 5* меньше, чем между 3* и 4*.
Это может указывать на относительно более ограниченное предложение в сегменте 4* и потенциальную привлекательность этого сегмента для девелопмента. Однако в ближайшие годы заявлен значительный объем новых гостиниц и апарт-комплексов категории 4*.
Денис Зыков, руководитель отдела стратегического консалтинга IDEM:
Сегмент 4 звезды представляет собой одновременно наиболее интересную и наиболее конкурентную нишу на рынке Перми. В условиях нового ввода недостаточно просто реализовать гостиницу категории 4*.
Необходимо сформировать четкое конкурентное преимущество: целевой клиент, размер номерного фонда, структура номеров, ADR, MICE-инфраструктура, ресторанная концепция, wellness, дополнительные сервисы, модель управления или работа с корпоративным спросом.
Пермский гостиничный рынок развивается циклично, а не линейно
Историческая динамика ввода демонстрирует волнообразный характер развития.
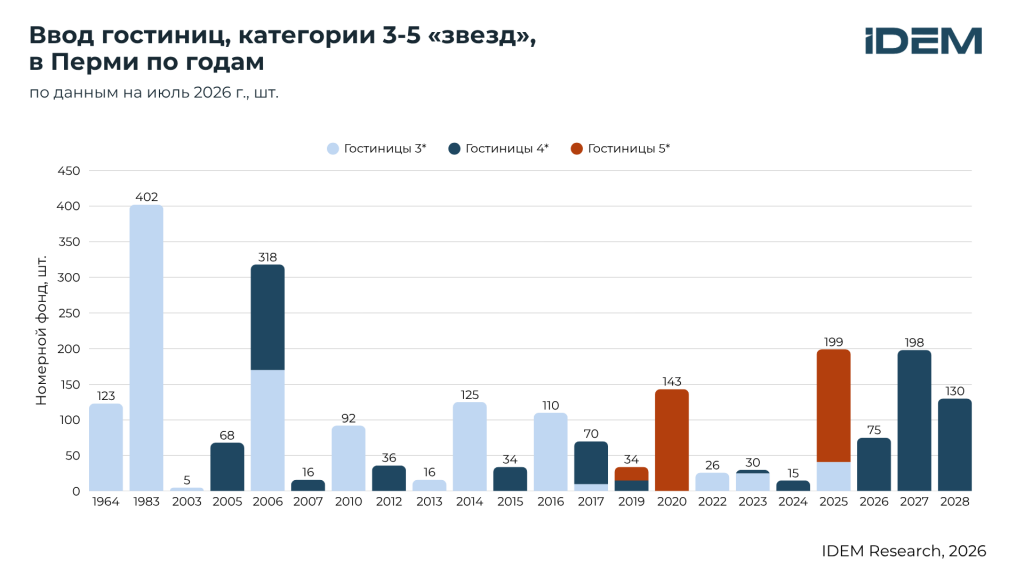
Крупные гостиничные проекты появлялись отдельными волнами, после чего рынок на протяжении нескольких лет демонстрировал ограниченный объем нового строительства.
В советский период крупные гостиницы строились централизованно и вводились сразу значительными объемами. Яркий пример — гостиница «Урал», введенная примерно на 400 номеров в 1983 году. Она остается крупнейшим объектом города и занимает около четверти гостиничного рынка Перми.
В 2000-е годы рост деловой активности и развитие современной гостиничной инфраструктуры сформировали новый цикл строительства. На рынок начали выходить современные объекты 3–4*, включая первые проекты с участием сетевых операторов.
В 2010-е годы ввод продолжился, однако развитие рынка оставалось ограниченным отсутствием выраженного туристического позиционирования Перми относительно крупнейших городов-конкурентов.
После 2020 года гостиничный рынок вновь столкнулся с ограничениями: пандемия, экономическая неопределенность, уход международных брендов, высокая стоимость финансирования и строительства привели к замедлению реализации проектов.
С 2025 года формируется новый цикл крупного ввода. Открылась гостиница 5* под управлением Radisson на 158 номеров. Одновременно заявлен ряд крупных гостиничных и апартаментных проектов категории 4*, по совокупному масштабу сопоставимый с предыдущими волнами развития.
Денис Зыков, руководитель отдела стратегического консалтинга IDEM:
Пермский гостиничный рынок находится на переломной точке: от постепенного обновления существующего фонда он переходит к фазе масштабного расширения предложения.
Текущий цикл потенциально способен существенно обновить структуру рынка и увеличить объем современного номерного фонда. Однако циклический характер рынка означает, что после периода активного ввода неизбежно возрастает значение загрузки существующих объектов и скорости роста спроса.
До 2030–2031 гг. рынок может получить около 630 новых номеров
До 2030–2031 гг. в Перми заявлен ввод порядка 630 новых номеров, что соответствует примерно 16% текущего номерного фонда.
Основной объем приходится на категории 4* и сервисные апартаменты.
Крупнейшие заявленные проекты:
-
AZIMUT, гостиница, 198 номеров;
-
Hampton by Hilton, гостиница, 130 номеров;
-
RoSel Hill, расширение, 59 номеров;
-
«Бизнес-парк Гоголь», сервисные апартаменты;
-
«Пермь-Сити», сервисные апартаменты.
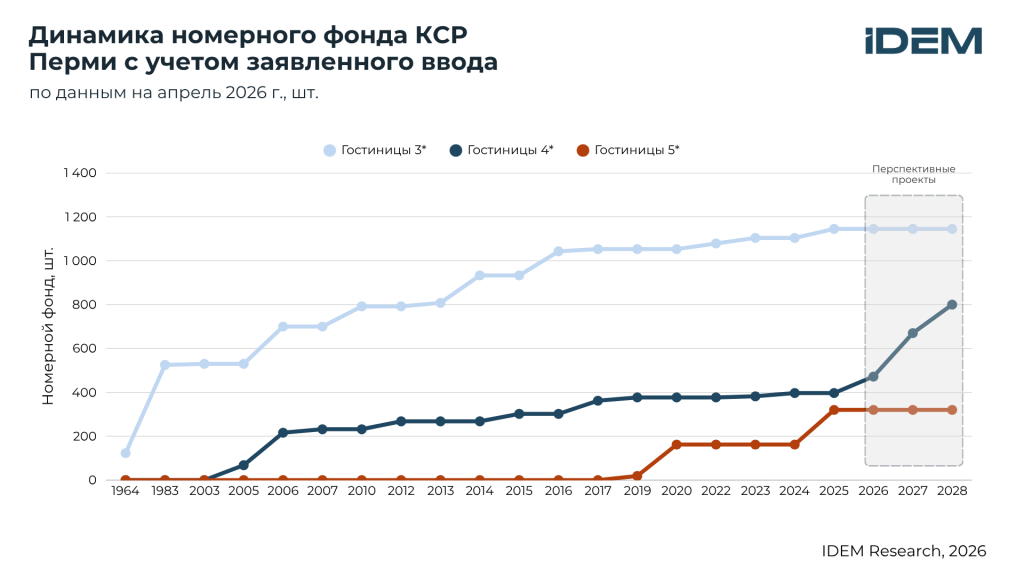
Большая часть нового качественного предложения также концентрируется в центральной части города.
При этом перспективные общественно-деловые территории за пределами исторического центра сохраняют потенциал для появления новых гостиничных проектов при наличии достаточного объема спроса.
Денис Зыков, руководитель отдела стратегического консалтинга IDEM:
Новый цикл существенно изменит конкурентную среду Перми. Появление крупных современных объектов будет конкурировать с существующими гостиницами не только по цене, но и по качеству номерного фонда, инфраструктуре, сервису, бренду и работе с корпоративным сегментом.
Для новых проектов это означает переход рынка от ситуации «дефицита качественных гостиниц» к ситуации «конкуренции за качественный спрос».
Заявленный ввод уже сопоставим с потенциальной дополнительной емкостью рынка
Расчетная дополнительная емкость рынка оценивается в диапазоне 100–400 номеров. При этом заявленный ввод составляет около 630 номеров, не включая часть потенциального предложения сервисных апартаментов.
Это не означает неизбежного перенасыщения гостиничного рынка Перми в целом. Однако уже сейчас возникает риск локального избытка предложения в отдельных категориях и локациях.
Наиболее уязвимыми могут оказаться проекты:
-
без четкой продуктовой концепции;
-
с избыточным номерным фондом;
-
с неоптимальной структурой номеров;
-
с завышенным ADR;
-
без устойчивого корпоративного спроса;
-
с недостаточной конкурентной отстройкой.
Денис Зыков, руководитель отдела стратегического консалтинга IDEM:
Главный риск следующего цикла — не отсутствие спроса, а превышение темпов роста предложения над темпами роста спроса, т.е. туристического потока. При реализации значительной части заявленных проектов рынок может перейти от дефицита качественного фонда к более конкурентной среде.
Для нового объекта это повышает значение финансового моделирования: необходимо оценивать не только потенциальную загрузку, но и скорость выхода на плановые показатели, устойчивый ADR и поведение конкурентов после ввода нового предложения.
Рынок сервисных апартаментов находится на ранней стадии формирования
Профессиональный рынок сервисных апартаментов в Перми находится на ранней стадии формирования. Предложение представлено единичными объектами и пока не сформировалось в самостоятельный развитый сегмент рынка.
Одним из действующих проектов является комплекс апартаментов «Манхэттен». Вместе с тем формат профессионально управляемых сервисных апартаментов с централизованным управлением, едиными стандартами сервиса и развитой инфраструктурой пока не представлен в городе.
На стадии строительства находится проект «Бизнес-парк Гоголь», это многофункциональный центр, где предусмотрены апартаменты, формирующий новые ценовые ориентиры: порядка 430–490 тыс. руб./кв.м.
Интеграция гостиницы в МФК повышает устойчивость проекта, но не создает спрос автоматически. Синергия возникает только при правильной организации потоков, профессиональном управлении и наличии внешнего городского спроса. Поэтому гостиничная функция должна проходить самостоятельную оценку емкости рынка даже в составе крупного многофункционального проекта.
При этом формат проекта отличается от классического апарт-отеля: площадь лотов составляет около 29–82 кв.м, что делает продукт более ориентированным на длительное проживание, чем на классическую модель краткосрочного размещения.
Денис Зыков, руководитель отдела стратегического консалтинга IDEM:
Сервисные апартаменты могут стать новой рыночной нишей Перми, однако отсутствие сформированного рынка одновременно является и преимуществом, и риском.
С одной стороны, низкая конкуренция позволяет сформировать новый продукт. С другой — ограниченность исторических данных не позволяет автоматически переносить на Пермь показатели загрузки, цены и доходности зрелых рынков. Поэтому для проектов такого формата критически важно исследовать рынок и разработать устойчивую модель для целевого инвестора, которая также четко сфокусирована на параметрах спроса ключевого клиента.
Пермский рынок входит в новую фазу, в которой качество концепции становится важнее самого факта дефицита
Совокупность рассмотренных факторов позволяет выделить несколько ключевых трендов:
-
Рост спроса — туристический поток Пермского края продолжает расти, а внутренний туризм остается основным драйвером.
-
Изменение предложения — на рынок выходит новый объем современных гостиниц и сервисных апартаментов.
-
Рост конкуренции — новые сетевые и качественные проекты повышают требования к существующим и будущим объектам.
-
Сохранение центрального кластера — центр остается основной зоной концентрации качественного гостиничного фонда.
-
Потенциал новых локаций — общественно-деловые территории за пределами исторического центра могут стать источниками нового гостиничного спроса.
-
Формирование нового продукта — сервисные апартаменты находятся на ранней стадии развития и потенциально могут сформировать новую категорию предложения.
Выводы консультантов IDEM
1. Рост туристического потока поддерживает рынок, но не гарантирует автоматического роста спроса в Перми
Туристический поток Пермского края достиг 1,6 млн человек, однако значительная часть туристического спроса связана с рекреационными территориями за пределами краевого центра.
В Перми спрос формируется преимущественно деловыми поездками, корпоративными мероприятиями и транзитным потоком. Следовательно, при оценке гостиничного проекта необходимо анализировать не общий турпоток региона, а структуру городского спроса.
2. Качественный гостиничный сегмент развит недостаточно, но формального дефицита недостаточно для успешного проекта
Гостиницы категорий 3–5* составляют около 24% объектов, но концентрируют порядка 44% номерного фонда. Это свидетельствует о высокой роли качественных объектов в обслуживании спроса.
Однако наличие свободной рыночной ниши не гарантирует успеха любого нового проекта. Ключевыми становятся категория, масштаб, локация, продукт и ценовое позиционирование.
3. Центральная часть Перми является зрелым гостиничным кластером
Около 75% качественного номерного фонда сосредоточено в центральной части города. Центр обеспечивает доступ к основным деловым и административным функциям, однако одновременно характеризуется высокой концентрацией конкурентов.
Для периферийных проектов необходим самостоятельный генератор спроса.
4. Влияние локации на ADR существенно различается между категориями
-
В сегменте 5* центральное расположение обеспечивает значительную ценовую премию.
-
В сегменте 4* различия между центром и периферией существенно меньше.
-
В сегменте 3* центр также формирует ценовую премию, но абсолютный разрыв остается относительно небольшим.
Следовательно, для гостиниц 4 существует возможность компенсировать менее центральную локацию качеством продукта, сервисом и инфраструктурой.
5. Рынок входит в новый цикл активного развития качественного предложения
До 2030–2031 гг. заявлен ввод около 630 новых номеров. Появление AZIMUT, Hampton by Hilton и других проектов повысит стандарты рынка и усилит конкуренцию.
Следующий этап развития будет характеризоваться не только ростом предложения, но и повышением требований к качеству гостиничного продукта.
6. Основной риск — локальное перенасыщение отдельных сегментов
Расчетная дополнительная емкость, на основе сопоставления динамики роста турпотока, прогноза прироста номерного фонда и изменения показателя средней загрузки, оценивается консультантами до 400 номеров, тогда как заявленный объем нового предложения составляет около 630 номеров.
Это создает риск превышения предложения над спросом в отдельных категориях и локациях. Наиболее уязвимыми будут проекты без четкой конкурентной отстройки и точного соответствия структуре спроса.
7. Новый гостиничный проект должен начинаться не с выбора категории, а с определения спроса
В условиях роста конкуренции ключевой вопрос — не «строить ли 4*?», а «Какой продукт, для какого клиента, в какой локации и какого масштаба способен обеспечить устойчивую загрузку и необходимый ADR?».
До начала проектирования необходимо определить:
-
емкость рынка;
-
целевые сегменты;
-
конкурентное окружение;
-
оптимальный номерной фонд;
-
структуру номеров;
-
ADR;
-
MICE-функции;
-
ресторанную концепцию;
-
wellness;
-
модель управления.
8. Сервисные апартаменты представляют потенциальную нишу, но требуют отдельного анализа
Профессиональный рынок апартаментов в Перми находится на ранней стадии формирования. Это создает возможность для нового продукта, однако ограниченность исторических данных повышает неопределенность.
Апартаменты следует рассматривать как перспективную, но не гарантированно свободную нишу.
9. МФК может повысить устойчивость гостиничного проекта
Совмещение гостиничной функции с офисами, MICE, ресторанами и общественными функциями способно создать дополнительные источники спроса. Однако внутренняя синергия не заменяет внешний рынок.
Гостиничная функция в составе МФК должна самостоятельно подтверждать свою экономическую целесообразность.
Денис Зыков, руководитель отдела стратегического консалтинга IDEM:
Гостиничный рынок Перми сохраняет потенциал для развития, особенно в сегменте современных гостиниц категории 4 и сервисных апартаментов. Однако рынок вступает в новую фазу, в которой одного факта дефицита качественного предложения уже недостаточно для обоснования нового проекта.
До 2030–2031 гг. заявлен значительный объем нового предложения, что усилит конкуренцию и потенциально приведет к локальному избытку номерного фонда в отдельных сегментах. Поэтому основным фактором успеха станет не столько выход на растущий рынок, сколько точность продуктовой концепции: правильный выбор локации, масштаба, структуры номерного фонда, ценового позиционирования и целевых сегментов спроса.
Для Перми наиболее перспективными выглядят проекты, способные сочетать несколько источников спроса — деловой, корпоративный, транзитный, событийный и туристический. Одновременно развитие новых общественно-деловых территорий за пределами исторического центра может создать возможности для формирования новых гостиничных кластеров.
В ближайшие годы гостиничный рынок Перми, вероятнее всего, будет переходить от модели «рынка с дефицитом качественного предложения» к модели «рынка с растущей конкуренцией за качественный спрос». Именно способность проекта доказать свою конкурентоспособность и финансовую устойчивость в этой новой среде будет определять его инвестиционную привлекательность.
